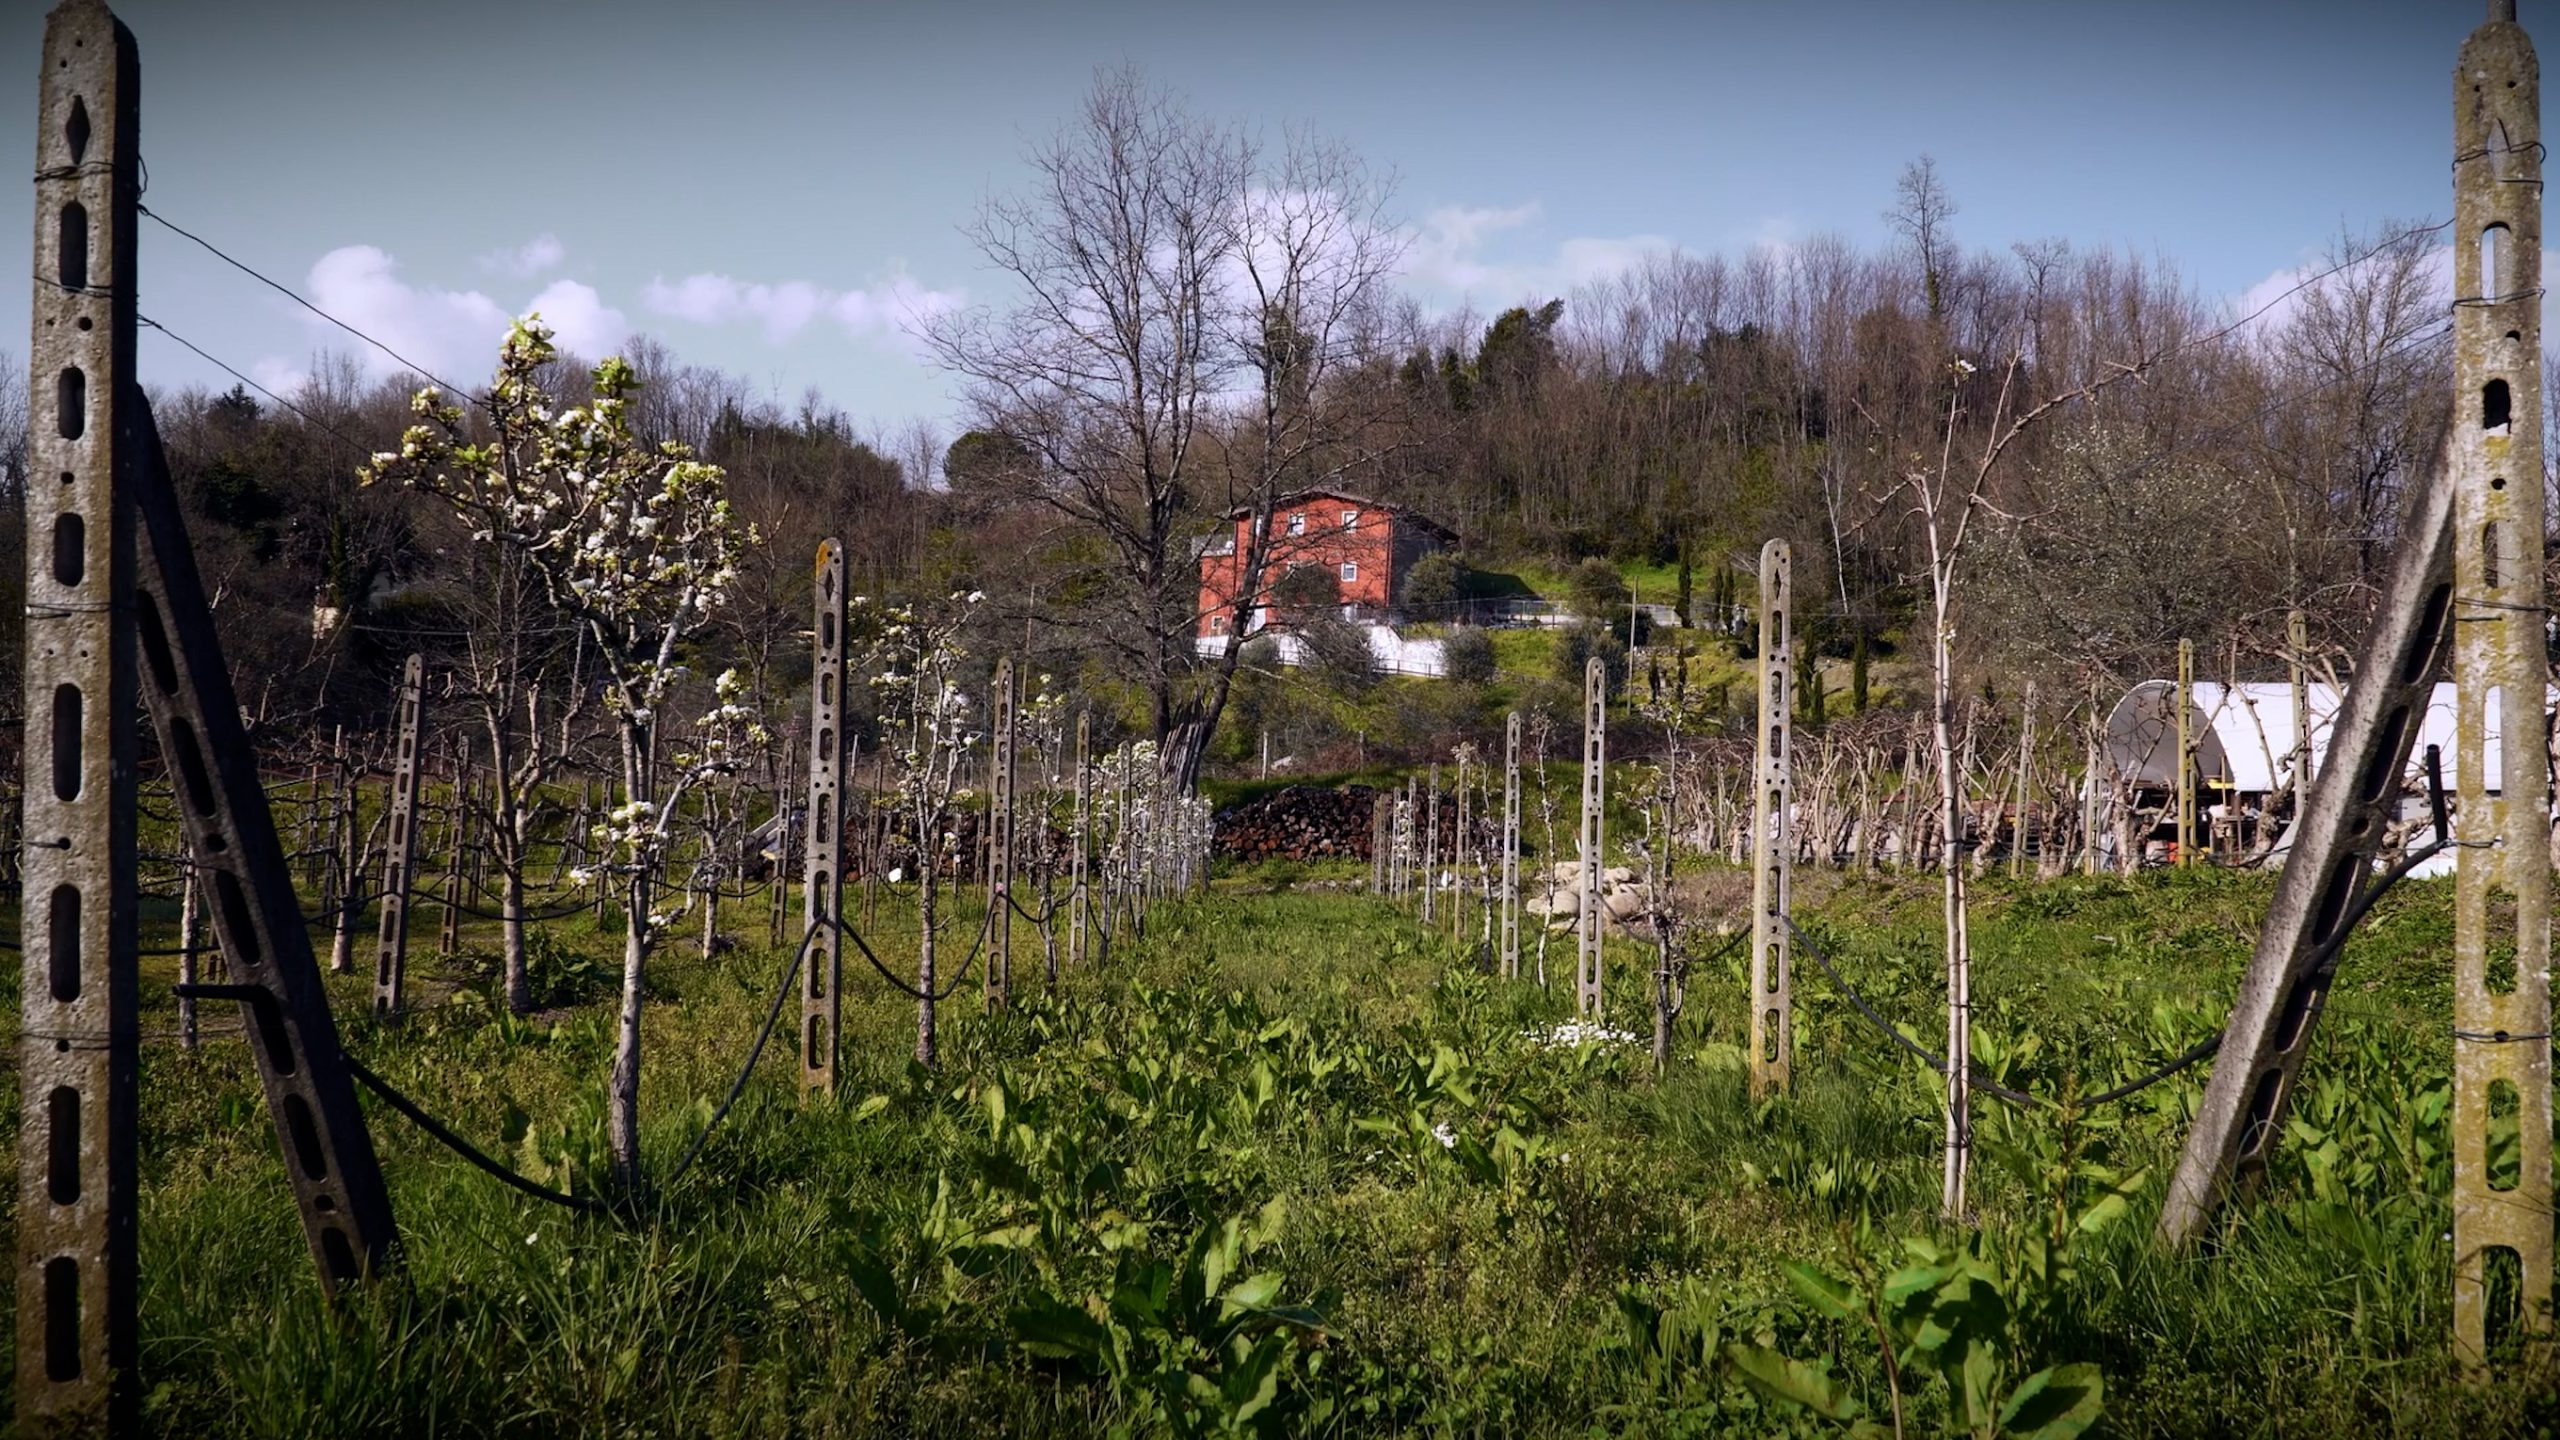
Parlare di “sistema agricolo” in Garfagnana può essere fuorviante. L’idea di sistema richiama una filiera unica e coordinata (produzione → trasformazione → vendita) capace di muoversi come un soggetto collettivo. La realtà che emerge dai dati e dall’osservazione del territorio è diversa: oggi prevale un mosaico di micro-filiere, fatto di piccole aziende, lavorazioni artigianali e prodotti identitari che trovano sbocco soprattutto nei mercati di prossimità: comunità locali, ristorazione e turismo.
Per descrivere questa situazione in modo concreto si fa riferimento ai rapporti economici territoriali della Camera di Commercio Toscana Nord-Ovest e alle fonti statistiche richiamate nel testo (censimenti e banche dati regionali), oltre alla Presentazione del Rapporto Garfagnana 2025 dell’ISR-MS per gli aggiornamenti più recenti.
1) La fotografia 2023: una base ampia di micro-imprese e trasformazione “di comunità”
Nel 2023, nel perimetro della filiera locale (attività agricole e forestali, connessa presenza di trasformazione alimentare nel territorio), risultano 407 imprese in Garfagnana, in lieve calo rispetto al 2022 (Rapporto economia Garfagnana 2024, Camera di Commercio Toscana Nord-Ovest/ISR-MS). Un indicatore importante per capire come si distribuisce il valore è la trasformazione: nel 2023 le imprese di trasformazione alimentare sono 40, e 27 sono legate ai prodotti da forno.
Questo dato non va letto solo come “peso del pane”: segnala anche che una parte significativa della trasformazione risponde a una domanda quotidiana e locale, con attività che servono direttamente la comunità e che quindi lavorano su volumi e logiche tipiche della prossimità (vendita diretta, fornitura locale, relazione stabile con il territorio).
2) Il limite strutturale: meno aziende e soprattutto meno SAU
Il motivo per cui la parola “sistema” fatica a descrivere la Garfagnana non è solo culturale o organizzativo: è anche strutturale. I dati censuari richiamati nel Rapporto economia Garfagnana 2024 mostrano una contrazione marcata nel tempo. Nel 2020 le aziende agricole risultano 522, mentre nel 2010 erano 1.138.
Ancora più significativo è il calo della SAU (Superficie Agricola Utilizzata), cioè gli ettari effettivamente coltivati o utilizzati in agricoltura: nel 2020 la SAU scende a 2.861 ettari, rispetto ai 6.915 del 2010, pari a circa -58,6%. In un’area montana questo significa spesso più frammentazione, più superfici marginali difficili da mantenere, costi più alti e minore continuità produttiva: condizioni che rendono complicato “fare filiera” con regolarità e massa critica.
3) Lavoro e reddito: agricoltura familiare, più resiliente se integrata
Sul lavoro, nel 2020 risultano 774 addetti in agricoltura (censimento). Nel testo compaiono anche dati occupazionali complessivi riferiti al 2022 (occupati totali e persone in cerca di lavoro): mettendo insieme questi numeri si ottiene un ordine di grandezza del peso dell’agricoltura attorno al ~7%, da intendersi come stima indicativa perché costruita incrociando anni diversi.
Il punto più rilevante resta la struttura del lavoro: nel 2020 circa il 91% delle giornate di lavoro standard è attribuito a manodopera familiare, con un ruolo centrale del conduttore. È un tratto tipico delle aree montane: garantisce presidio e radicamento, ma rende più difficile crescere, investire e organizzare servizi condivisi.
In questo scenario, la strategia che aiuta molte aziende a reggere è la diversificazione: il 22,6% delle aziende (118 su 522) risulta aver diversificato attività e redditi, con l’agriturismo come leva principale (Rapporto economia Garfagnana 2024). In altre parole: la Garfagnana tende a “tenere” quando collega prodotto, paesaggio e ospitalità.
4) Canali di vendita: prossimità, ristorazione e (in parte) grande distribuzione
Uno degli elementi che caratterizzano l’agricoltura garfagnina è il peso dei canali di prossimità. La ristorazione locale e la vendita territoriale hanno un ruolo cruciale perché assorbono quantità compatibili con le dimensioni aziendali e valorizzano l’identità dei prodotti.
Esempi come la Farina di Neccio mostrano come le regole di confezionamento (con formati diversi per consumatore finale e per forniture “professionali”) traducano in pratica l’esistenza di canali distinti: vendita diretta/dettaglio da un lato, e ristorazione/laboratori dall’altro.
Per il Farro della Garfagnana IGP, la scheda istituzionale della Regione Toscana evidenzia che la parte prevalente del prodotto trova sbocco presso ristoratori della zona, mentre una quota è destinata anche alla grande distribuzione. Questo passaggio è importante: indica una possibile apertura verso mercati più ampi, ma solo quando ci sono continuità, standard e organizzazione sufficienti a sostenere quel canale.
5) Biologico e agriturismo: i segnali più leggibili tra 2023 e 2024
Sul biologico la traiettoria è in crescita, pur su numeri contenuti. A fine 2023 risultano 35 aziende biologiche e 74 ettari coltivati a bio; il peso complessivo di bio + conversione è indicato all’11,5% della SAU (ARTEA, richiamata nel Rapporto economia Garfagnana 2024). Nell’aggiornamento riportato per fine 2024 nella Presentazione del Rapporto Garfagnana 2025 (ISR-MS), le aziende bio diventano 39 e la quota di superficie coltivata a bio è indicata al 12% (in aumento rispetto al 2019).
Molto più evidente è l’integrazione con l’ospitalità rurale: gli agriturismi sono 88 e i posti letto arrivano a 1.191 a fine 2024. L’incremento indicato del +17% va letto correttamente come crescita nel periodo 2019–2024 (non come confronto anno su anno).
6) Il 2025 come possibile snodo: più regia e nuove filiere tra territorio e ambiente
Nel 2025 si è intravisto un fattore potenzialmente decisivo: la possibilità di una regia più intenzionale attraverso il progetto GarfagnanaGreenLand (Green Communities) promosso dall’Unione Comuni Garfagnana, finanziato con risorse PNRR per 3.342.826,58 euro. Se ben orientato, questo tipo di intervento può diventare un contenitore operativo capace di collegare agricoltura, gestione del territorio e servizi, favorendo condizioni più adatte alla costruzione di filiere e cooperazioni locali.
Sul piano del contesto, l’entrata in vigore del Regolamento europeo sul ripristino della natura (18 agosto 2024, Commissione europea) indica un orientamento crescente verso politiche che premiano il recupero ecologico e la manutenzione del territorio: ambiti nei quali, in montagna, agricoltura e ambiente possono rafforzarsi a vicenda.
7) Castagne: un segnale congiunturale positivo, da trasformare in valore stabile
Il testo richiama infine la stagione della castagna, segnalata come positiva, nello scorso anno; da comunicazioni di Coldiretti Toscana e da riprese stampa. Una buona annata, tuttavia, non garantisce automaticamente reddito duraturo: perché diventi valore stabile servono continuità nella gestione, trasformazione efficiente, logistica, promozione e canali di vendita affidabili.
Conclusione: oggi “presidio attivo”, domani “sistema” solo con coordinamento
Oggi l’agricoltura in Garfagnana appare come un presidio attivo: forte identità, trasformazioni artigianali, vendita di prossimità e un sostegno crescente dell’ospitalità rurale. Ma non è ancora un “sistema” pienamente integrato, soprattutto per la contrazione della SAU e per l’estrema frammentazione.
La parola chiave per il salto di qualità è coordinamento: mettere in rete produttori, trasformatori, ristorazione, agriturismi e canali esterni, così che la somma di eccellenze locali diventi una rete stabile e riconoscibile—prima per chi produce, e di conseguenza per residenti e visitatori.